
Người lao động còn ngày phép năm chưa sử dụng có được công ty trả tiền không? Doanh nghiệp có bắt buộc phải thanh toán tiền phép năm chưa nghỉ vào cuối năm? Từ ngày 10/9/2026, doanh nghiệp có thể bị phạt đến 100 triệu đồng nếu không trả hoặc trả không đủ tiền cho những ngày phép năm chưa nghỉ khi người lao động thôi việc hoặc mất việc làm.
Đây là nội dung đáng chú ý tại Nghị định 283/2026/NĐ-CP của Chính phủ về xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng. Nghị định được ban hành ngày 15/7/2026 và chính thức có hiệu lực từ 10/9/2026.
Tuy nhiên, quy định này không có nghĩa người lao động cứ còn phép năm chưa nghỉ là doanh nghiệp phải trả tiền. Trường hợp bắt buộc thanh toán tiền phép năm được xác định khá cụ thể trong Bộ luật Lao động.
1. Khi nào người lao động được thanh toán tiền phép năm chưa nghỉ?
Theo khoản 3 Điều 113 Bộ luật Lao động 2019, trường hợp người lao động thôi việc hoặc bị mất việc làm mà chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm thì được người sử dụng lao động thanh toán tiền lương cho những ngày chưa nghỉ.
Như vậy, có 2 trường hợp chính doanh nghiệp phải thanh toán tiền phép năm chưa nghỉ:
- Người lao động thôi việc.
- Người lao động bị mất việc làm.
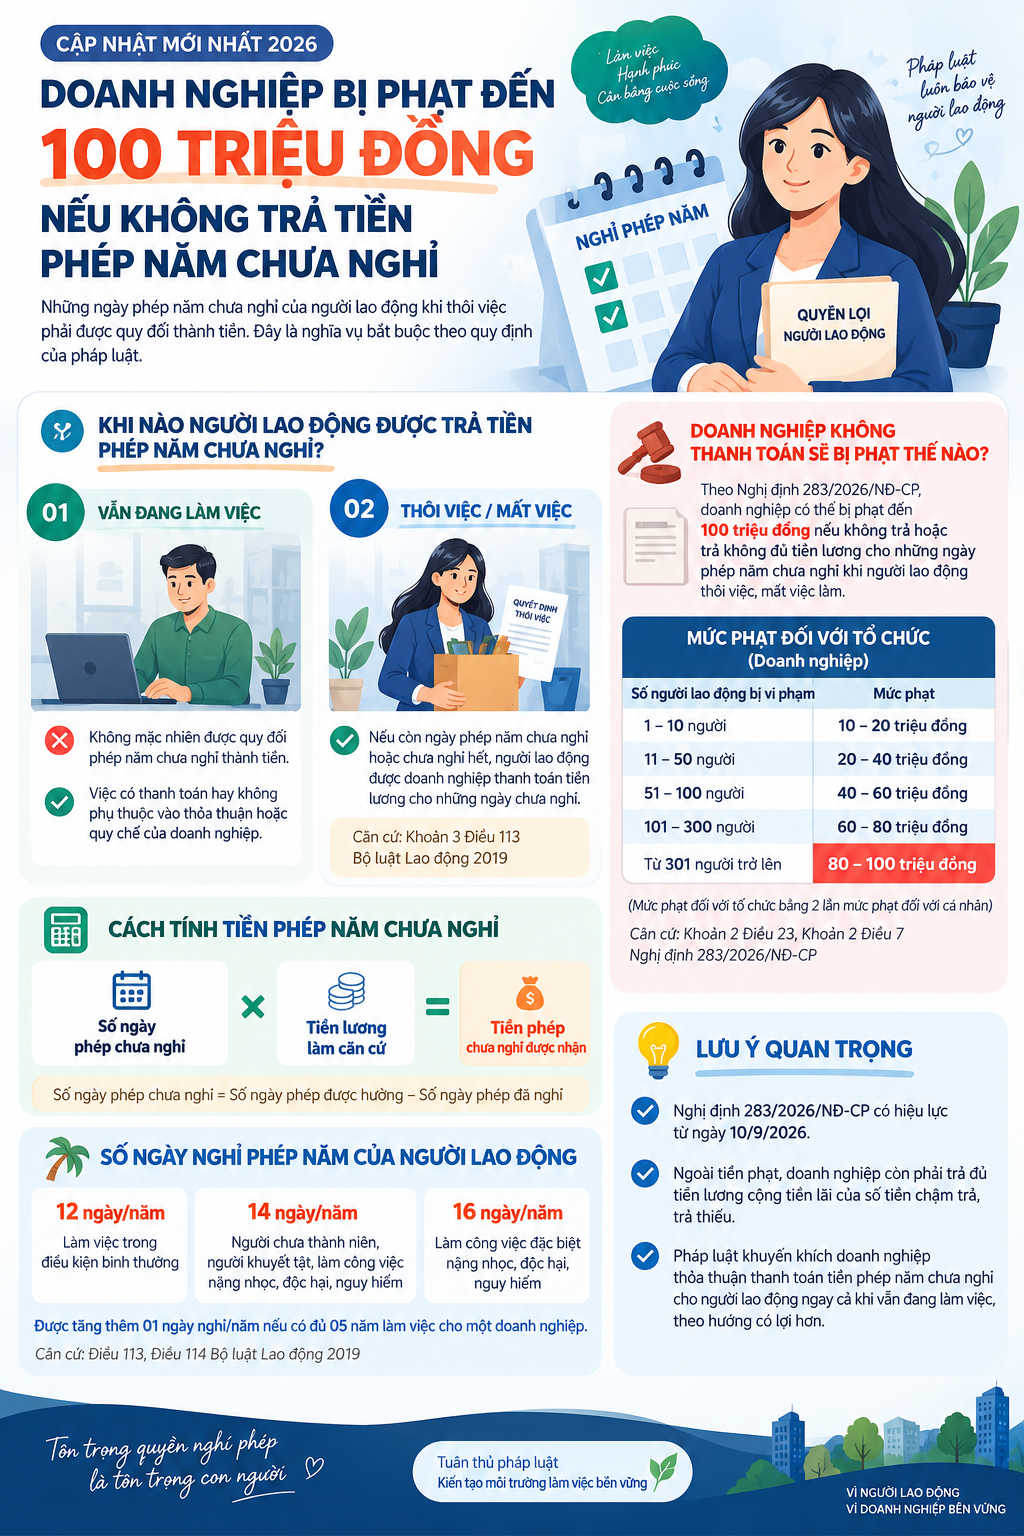
Điểm quan trọng là nghĩa vụ thanh toán này gắn với thời điểm chấm dứt quan hệ lao động, chứ không phải cứ đến cuối năm còn phép là doanh nghiệp bắt buộc phải quy đổi thành tiền.
Ví dụ
Một nhân viên được hưởng 12 ngày phép năm nhưng đến thời điểm nghỉ việc mới sử dụng 8 ngày.
Như vậy, người lao động còn:
12 ngày - 8 ngày = 4 ngày phép chưa nghỉ
Nếu người lao động thôi việc hoặc bị mất việc làm, doanh nghiệp phải thanh toán tiền lương tương ứng với 4 ngày phép chưa nghỉ theo quy định.
2. Đang làm việc, còn phép năm có được công ty trả tiền không?
Không mặc nhiên được trả tiền.
Đây là điểm rất nhiều người lao động hiểu nhầm.
Nếu người lao động vẫn đang làm việc tại doanh nghiệp thì pháp luật không quy định rằng doanh nghiệp phải tự động quy đổi toàn bộ số ngày phép chưa sử dụng thành tiền vào cuối năm.
Người lao động có thể thỏa thuận với người sử dụng lao động về việc nghỉ phép thành nhiều lần hoặc nghỉ gộp theo quy định. Bộ luật Lao động cũng cho phép các bên có những thỏa thuận có lợi hơn cho người lao động.
Do đó, cần phân biệt:
| Tình huống | Tiền phép năm chưa nghỉ |
|---|---|
| Người lao động vẫn đang làm việc | Không mặc nhiên được thanh toán bằng tiền |
| Người lao động thôi việc | Phải thanh toán ngày phép chưa nghỉ |
| Người lao động bị mất việc làm | Phải thanh toán ngày phép chưa nghỉ |
| Doanh nghiệp có chính sách trả tiền phép còn dư có lợi hơn cho NLĐ | Có thể thực hiện theo chính sách/thỏa thuận |
Vì vậy, thông tin “cuối năm còn phép là công ty phải trả tiền” là chưa đầy đủ.
3. Doanh nghiệp không trả tiền phép năm khi nhân viên nghỉ việc bị phạt bao nhiêu?
Từ 10/9/2026, Nghị định 283/2026/NĐ-CP quy định xử phạt hành vi không trả hoặc trả không đủ tiền lương cho những ngày chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm khi người lao động thôi việc hoặc bị mất việc làm.
Mức phạt được xác định dựa trên số lượng người lao động bị vi phạm.
| Số người lao động bị vi phạm | Mức phạt đối với cá nhân | Mức phạt đối với tổ chức |
|---|---|---|
| 01 - 10 người | 5 - 10 triệu đồng | 10 - 20 triệu đồng |
| 11 - 50 người | 10 - 20 triệu đồng | 20 - 40 triệu đồng |
| 51 - 100 người | 20 - 30 triệu đồng | 40 - 60 triệu đồng |
| 101 - 300 người | 30 - 40 triệu đồng | 60 - 80 triệu đồng |
| Từ 301 người trở lên | 40 - 50 triệu đồng | 80 - 100 triệu đồng |
Theo Nghị định 283/2026/NĐ-CP, mức phạt được quy định là mức áp dụng đối với cá nhân; mức phạt tiền đối với tổ chức bằng 2 lần mức phạt đối với cá nhân trong trường hợp thuộc quy định này.
Như vậy, nếu tổ chức vi phạm đối với từ 301 người lao động trở lên, mức phạt có thể lên tới 100 triệu đồng.
Không chỉ bị phạt tiền
Doanh nghiệp vi phạm không phải chỉ nộp tiền phạt.
Ngoài tiền phạt, doanh nghiệp vẫn phải thanh toán đầy đủ tiền lương cho những ngày phép năm mà người lao động chưa nghỉ hoặc chưa nghỉ hết. Tiền lương làm căn cứ thanh toán được xác định theo quy định của pháp luật.
4. Tiền phép năm chưa nghỉ được tính như thế nào?
Theo khoản 3 Điều 67 Nghị định 145/2020/NĐ-CP, tiền lương làm căn cứ trả cho những ngày chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm là tiền lương theo hợp đồng lao động của tháng trước liền kề tháng người lao động thôi việc hoặc bị mất việc làm.
Có thể hiểu đơn giản:
Tiền phép năm chưa nghỉ = Số ngày phép chưa nghỉ × tiền lương làm căn cứ cho 01 ngày phép
Trong đó, tiền lương làm căn cứ được xác định theo tiền lương theo hợp đồng lao động của tháng trước liền kề tháng thôi việc hoặc mất việc.
Ví dụ
Anh A nghỉ việc vào tháng 10/2026 và còn 5 ngày phép năm chưa sử dụng.
Tiền lương theo hợp đồng lao động của tháng 9/2026 là 15 triệu đồng/tháng.
Khi quyết toán nghỉ việc, doanh nghiệp cần xác định tiền lương làm căn cứ thanh toán tiền phép theo quy định và thanh toán phần tiền tương ứng với 5 ngày phép chưa nghỉ.
Doanh nghiệp không nên chỉ dựa vào mức lương hiện tại tại thời điểm thanh toán mà cần xác định đúng tháng làm căn cứ theo Nghị định 145/2020/NĐ-CP.
5. Người lao động được bao nhiêu ngày phép năm?
Theo Điều 113 Bộ luật Lao động 2019, người lao động làm việc đủ 12 tháng cho một người sử dụng lao động được nghỉ hằng năm và hưởng nguyên lương theo hợp đồng lao động.
Số ngày nghỉ hằng năm cơ bản gồm: 12 ngày/năm
Áp dụng đối với người lao động làm công việc trong điều kiện bình thường.14 ngày/năm
Áp dụng đối với:
- Người lao động chưa thành niên;
- Người lao động là người khuyết tật;
- Người làm nghề, công việc nặng nhọc, độc hại, nguy hiểm.
16 ngày/năm
Áp dụng đối với người làm nghề, công việc đặc biệt nặng nhọc, độc hại, nguy hiểm.
Ngoài ra, số ngày nghỉ hằng năm còn được tăng thêm theo thâm niên. Người lao động cứ đủ 5 năm làm việc cho một người sử dụng lao động thì số ngày nghỉ hằng năm được tăng thêm 1 ngày.
6. Người lao động làm chưa đủ 12 tháng tính phép năm thế nào?
Không phải người lao động nào cũng làm đủ 12 tháng trong năm.
Theo Điều 66 Nghị định 145/2020/NĐ-CP, số ngày nghỉ hằng năm của người lao động làm việc chưa đủ 12 tháng được tính theo công thức:
Số ngày phép năm = (Số ngày nghỉ hằng năm + số ngày nghỉ tăng thêm theo thâm niên nếu có) ÷ 12 × số tháng làm việc thực tế
Ví dụ
Người lao động làm công việc trong điều kiện bình thường, được hưởng 12 ngày phép/năm và làm việc thực tế 6 tháng.
Số ngày phép tương ứng là: 12 ÷ 12 × 6 = 6 ngày
Nếu người lao động đã sử dụng 4 ngày thì còn 2 ngày phép.
Trường hợp người lao động chấm dứt việc làm và vẫn còn 2 ngày phép chưa nghỉ, doanh nghiệp phải xem xét thanh toán tiền cho số ngày chưa nghỉ theo quy định.
7. Làm việc chưa đủ một tháng có được tính phép năm không?
Theo Điều 66 Nghị định 145/2020/NĐ-CP, trường hợp người lao động làm việc chưa đủ tháng, nếu tổng số ngày làm việc và ngày nghỉ có hưởng lương trong tháng chiếm từ 50% số ngày làm việc bình thường trong tháng theo thỏa thuận, thì tháng đó được tính là 1 tháng làm việc để tính ngày nghỉ hằng năm.
Quy định này đặc biệt cần được bộ phận nhân sự lưu ý khi tính phép cho:
- Nhân viên mới vào làm;
- Nhân viên nghỉ việc giữa năm;
- Nhân viên có thời gian làm việc không trọn tháng;
- Nhân viên chuyển đổi vị trí hoặc thay đổi thời gian làm việc.
8. Có được chuyển phép năm sang năm sau không?
Người lao động có thể thỏa thuận với người sử dụng lao động để nghỉ hằng năm thành nhiều lần hoặc nghỉ gộp tối đa 3 năm một lần theo quy định tại Điều 113 Bộ luật Lao động 2019.
Điều này có nghĩa doanh nghiệp không nên tự hiểu rằng toàn bộ ngày phép chưa nghỉ trong năm đương nhiên phải thanh toán thành tiền.
Việc xử lý ngày phép còn lại cần căn cứ vào:
- Quy định của pháp luật;
- Nội quy, quy chế của doanh nghiệp;
- Thỏa thuận giữa người lao động và người sử dụng lao động;
- Tình trạng làm việc của người lao động.
Đặc biệt, khi nhân viên thôi việc hoặc mất việc làm, doanh nghiệp phải kiểm tra số phép còn lại để thực hiện thanh toán.
9. Khi nhân viên nghỉ việc, doanh nghiệp cần kiểm tra những gì?
Để hạn chế sai sót khi quyết toán nghỉ việc, bộ phận nhân sự và tiền lương nên thực hiện đối chiếu theo từng nhân viên.
Bước 1: Xác định số phép được hưởng
Căn cứ vào:
- Thời gian làm việc;
- Loại công việc;
- Đối tượng lao động;
- Thâm niên;
- Các khoảng thời gian được tính là thời gian làm việc để tính phép.
Bước 2: Kiểm tra số ngày phép đã nghỉ
Đối chiếu với:
- Đơn xin nghỉ phép;
- Dữ liệu chấm công;
- Lịch nghỉ;
- Hệ thống quản lý nhân sự.
Bước 3: Xác định số phép còn lại
Công thức cơ bản: Phép còn lại = Phép được hưởng - Phép đã nghỉ
Bước 4: Xác định tiền lương làm căn cứ
Đối với trường hợp thanh toán ngày phép chưa nghỉ khi thôi việc hoặc mất việc, căn cứ vào tiền lương theo hợp đồng lao động của tháng trước liền kề tháng người lao động thôi việc hoặc mất việc làm.
Bước 5: Thanh toán trong quyết toán nghỉ việc
Khoản tiền phép chưa nghỉ cần được đưa vào quá trình thanh toán các quyền lợi liên quan khi người lao động chấm dứt hợp đồng.
10. Doanh nghiệp cần lưu ý gì từ ngày 10/9/2026?
Nghị định 283/2026/NĐ-CP chính thức có hiệu lực từ 10/9/2026, thay thế Nghị định 12/2022/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội và người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.
Đối với doanh nghiệp, một trong những điểm cần lưu ý là việc quản lý và thanh toán các khoản tiền lương liên quan đến ngày phép năm chưa nghỉ khi nhân viên nghỉ việc hoặc mất việc.
Doanh nghiệp nên kiểm soát chặt chẽ:
Hồ sơ nhân sự → thời gian làm việc → số phép được hưởng → số phép đã nghỉ → số phép còn lại → tiền lương làm căn cứ → thanh toán khi nghỉ việc.
Đặc biệt với doanh nghiệp có hàng trăm hoặc hàng nghìn nhân viên, việc quản lý phép năm thủ công có thể khiến dữ liệu dễ bị sai lệch hoặc bỏ sót khi nhân viên nghỉ việc.
11. Người lao động cần kiểm tra gì khi nghỉ việc?
Khi nhận quyết định chấm dứt hợp đồng và bảng thanh toán cuối cùng, người lao động nên kiểm tra các khoản liên quan đến quyền lợi của mình.
Trong đó, cần đặc biệt lưu ý:
- Tổng số ngày phép năm được hưởng;
- Số ngày phép đã nghỉ;
- Số ngày phép còn lại;
- Tiền lương làm căn cứ thanh toán;
- Số tiền phép năm chưa nghỉ được thanh toán;
- Các khoản tiền khác liên quan đến việc chấm dứt hợp đồng.
Nếu phát hiện số ngày phép hoặc tiền phép chưa được tính đầy đủ, người lao động có thể yêu cầu doanh nghiệp kiểm tra và đối chiếu lại dữ liệu.
12. Những hiểu lầm thường gặp về tiền phép năm chưa nghỉ
Còn phép năm là chắc chắn được nhận tiền?
Không.
Việc thanh toán tiền phép năm chưa nghỉ theo khoản 3 Điều 113 Bộ luật Lao động 2019 được đặt ra khi người lao động thôi việc hoặc bị mất việc làm.
Cuối năm công ty bắt buộc phải trả tiền cho toàn bộ phép còn dư?
Không mặc nhiên.
Nếu người lao động vẫn tiếp tục làm việc, pháp luật không quy định doanh nghiệp phải tự động quy đổi toàn bộ phép còn lại thành tiền.
Nghỉ việc còn 1 ngày phép có được thanh toán không?
Có, nếu người lao động thuộc trường hợp thôi việc hoặc bị mất việc làm và ngày phép đó chưa được nghỉ.
Doanh nghiệp không thanh toán tiền phép năm có bị phạt không?
Có, nếu thuộc hành vi vi phạm được quy định tại Nghị định 283/2026/NĐ-CP. Mức phạt đối với tổ chức có thể lên đến 100 triệu đồng tùy số lượng người lao động bị vi phạm.
13. Quản lý phép năm bằng hệ thống quản lý nhân sự HR24 giúp doanh nghiệp hạn chế sai sót
Quản lý phép năm không chỉ là việc theo dõi nhân viên đã nghỉ bao nhiêu ngày mà còn liên quan đến chấm công, hồ sơ nhân sự, hợp đồng lao động, tính lương và quyết toán khi nghỉ việc.
Đối với doanh nghiệp có số lượng nhân sự lớn, hệ thống quản lý nhân sự HR24 có thể hỗ trợ:
- Theo dõi phép năm của từng nhân viên;
- Tự động ghi nhận ngày nghỉ;
- Quản lý đơn xin nghỉ phép;
- Phê duyệt nghỉ phép trực tuyến;
- Theo dõi số phép đã sử dụng và còn lại;
- Đồng bộ dữ liệu chấm công;
- Quản lý hồ sơ và hợp đồng lao động;
- Hỗ trợ tính lương;
- Tra cứu lịch sử nghỉ phép;
- Đối chiếu dữ liệu khi nhân viên nghỉ việc.
Việc số hóa quy trình này giúp bộ phận nhân sự giảm phụ thuộc vào bảng tính thủ công và hạn chế nguy cơ bỏ sót quyền lợi của người lao động.
Không phải cứ còn phép năm chưa nghỉ là người lao động được nhận tiền.
Theo quy định hiện hành, trường hợp doanh nghiệp phải thanh toán tiền lương cho những ngày phép năm chưa nghỉ là khi người lao động thôi việc hoặc bị mất việc làm mà chưa nghỉ hoặc chưa nghỉ hết số ngày nghỉ hằng năm.
Từ 10/9/2026, Nghị định 283/2026/NĐ-CP quy định xử phạt hành vi không trả hoặc trả không đủ tiền lương cho những ngày phép năm chưa nghỉ trong các trường hợp này. Mức phạt đối với tổ chức có thể lên tới 100 triệu đồng nếu vi phạm đối với từ 301 người lao động trở lên.
Do đó, doanh nghiệp cần xây dựng quy trình quản lý phép năm rõ ràng, cập nhật chính xác số ngày phép được hưởng, số ngày đã nghỉ và số ngày còn lại của từng nhân viên. Đặc biệt, khi nhân viên nghỉ việc, bộ phận nhân sự và kế toán cần kiểm tra và thanh toán đầy đủ tiền phép năm chưa nghỉ theo đúng quy định.