
Nhiều người lao động tự do vẫn lầm tưởng bảo hiểm xã hội (BHXH) tự nguyện chỉ đơn thuần mang lại khoản lương hưu khi về già. Tuy nhiên, theo các quy định pháp luật mới nhất, hệ thống an sinh này đã được mở rộng nhằm mang đến sự bảo vệ toàn diện cho người tham gia từ giai đoạn sinh sản, độ tuổi lao động cho đến khi về hưu.
Trở thành một phần của hệ thống an sinh tự nguyện là giải pháp tối ưu giúp bạn chủ động thiết lập nền tảng tài chính bền vững và an tâm tận hưởng cuộc sống độc lập trong tương lai. Dưới đây là chi tiết 4 nhóm chế độ thụ hưởng cốt lõi dành cho người tham gia BHXH tự nguyện.
Chế độ trợ cấp thai sản
Điểm cải tiến nổi bật trong chính sách BHXH tự nguyện là việc bổ sung chế độ thai sản, tạo điều kiện hỗ trợ tài chính cho người lao động trong giai đoạn sinh con:
Đối tượng & Điều kiện hưởng: Lao động nữ sinh con hoặc lao động nam có vợ sinh con; đã tích lũy thời gian đóng BHXH (bắt buộc hoặc tự nguyện) từ đủ 06 tháng trở lên trong khoảng thời gian 12 tháng trước khi sinh.
Mức trợ cấp: Mức hưởng cố định là 2.000.000 đồng cho mỗi người con được sinh ra (áp dụng cả đối với trường hợp thai từ 22 tuần tuổi trở lên bị chết trong tử cung hoặc khi chuyển dạ).
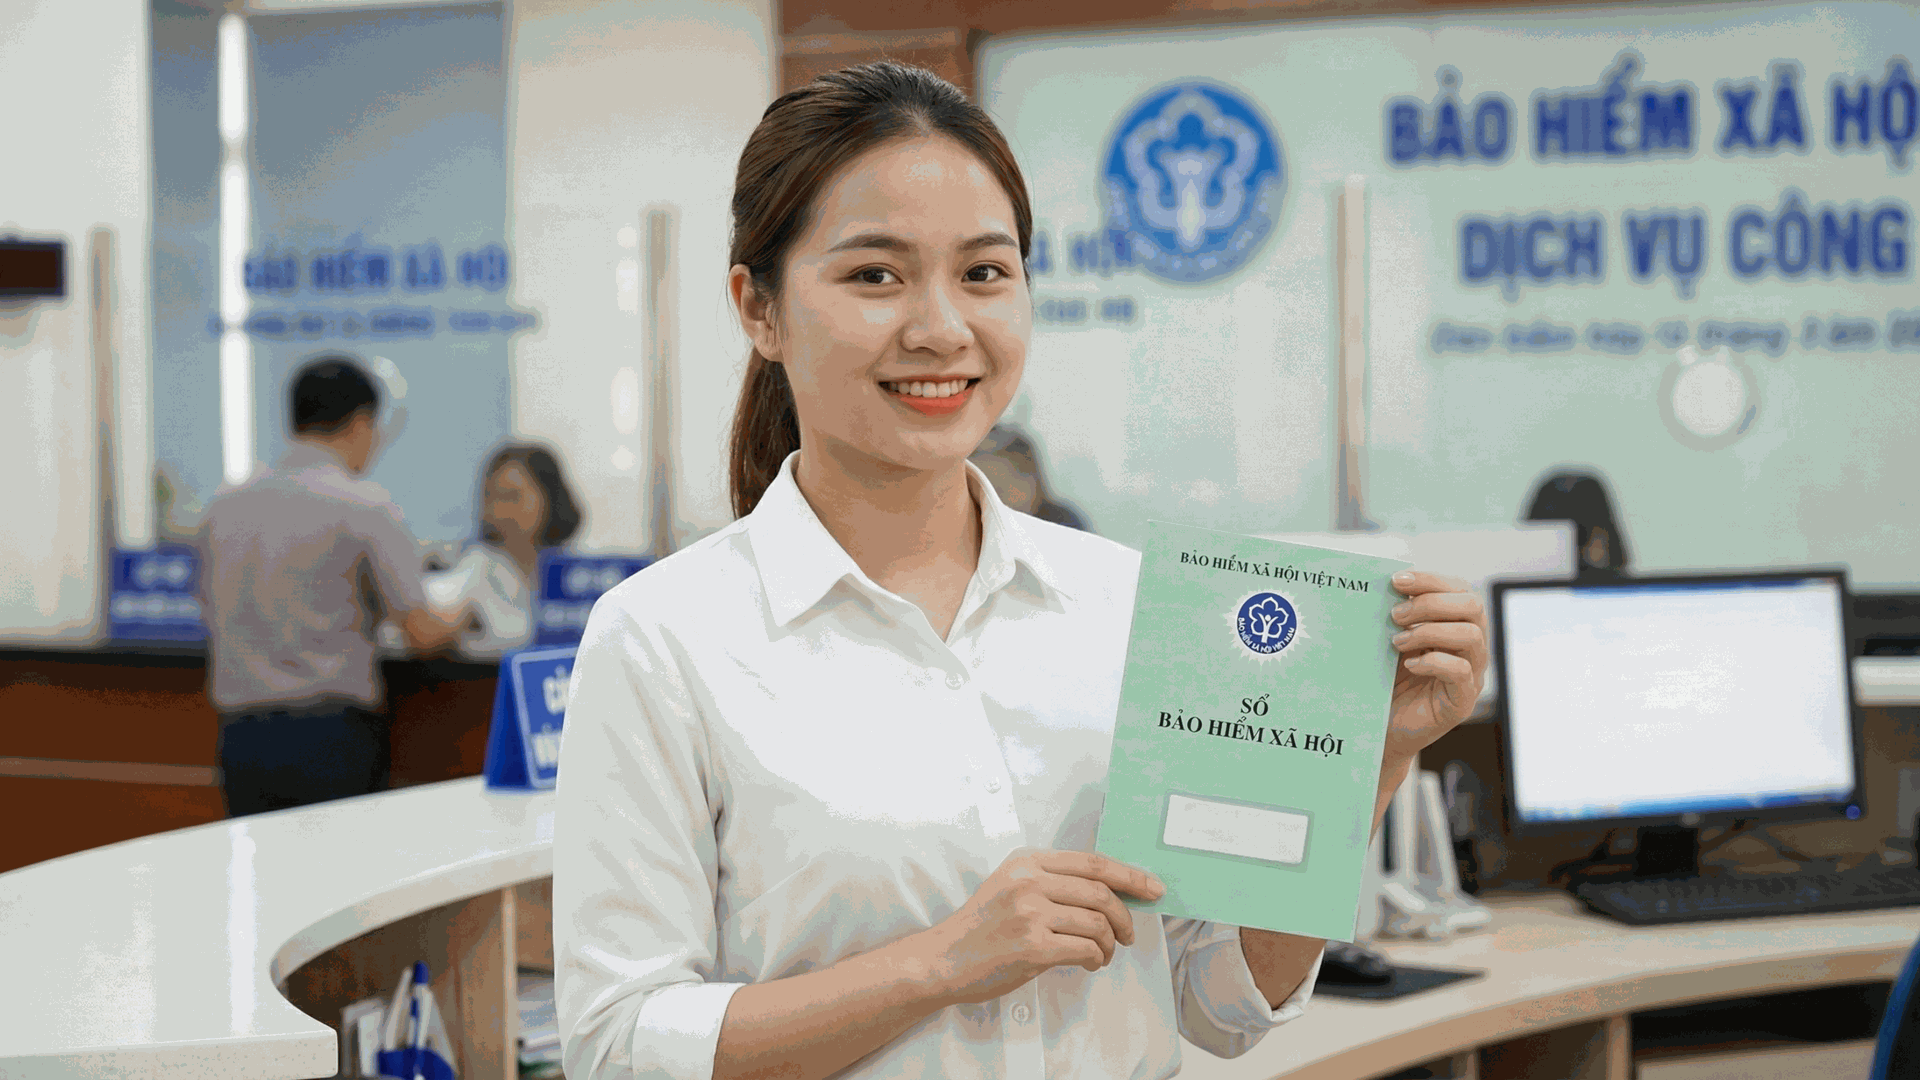
Chế độ hưu trí và chăm sóc sức khỏe tuổi già
Chế độ hưu trí mang đến nguồn thu nhập ổn định hằng tháng cùng đặc quyền chăm sóc y tế chuyên sâu cho người tham gia khi hết tuổi lao động:
Điều kiện hưởng lương hưu: Người tham gia tích lũy từ đủ 15 năm đóng BHXH trở lên và đạt độ tuổi nghỉ hưu theo quy định của pháp luật (được điều chỉnh theo lộ trình gia tăng tuổi nghỉ hưu hằng năm).
Mức hưởng lương hưu: Được tính dựa trên tỷ lệ hưởng nhân với mức bình quân tiền lương/thu nhập tháng đóng BHXH.
Lao động nữ: Tỷ lệ hưởng khởi điểm là 45% tương ứng với 15 năm đóng.
Lao động nam: Tỷ lệ hưởng khởi điểm là 45% tương ứng với 20 năm đóng (trường hợp đóng từ 15 đến dưới 20 năm, tỷ lệ khởi điểm là 40% cho 15 năm đầu, sau đó mỗi năm tính thêm 1%).
Mỗi năm đóng thêm sau đó được cộng thêm 2%, mức tối đa lên tới 75%.
Đặc quyền thẻ BHYT miễn phí: Người đang hưởng lương hưu được ngân sách/quỹ cấp thẻ BHYT miễn phí trong toàn bộ thời gian nhận lương hưu với mức chi trả chi phí khám chữa bệnh lên đến 95%.
Trợ cấp một lần khi nghỉ hưu: Lao động có thời gian đóng vượt quá số năm tính tỷ lệ 75% (trên 35 năm với nam, trên 30 năm với nữ) sẽ được hưởng khoản trợ cấp một lần theo quy định khi nhận sổ hưu.
Chế độ trợ cấp hằng tháng khi chưa đủ điều kiện hưởng lương hưu
Đối với trường hợp người tham gia đã hết tuổi lao động nhưng chưa tích lũy đủ số năm đóng để nhận lương hưu:
Điều kiện áp dụng: Công dân đã đạt độ tuổi nghỉ hưu, chưa đủ điều kiện nhận lương hưu và cũng chưa đến tuổi hưởng trợ cấp hưu trí xã hội, nếu không nhận BHXH một lần mà lựa chọn bảo lưu quá trình đóng thì được đăng ký nhận trợ cấp hằng tháng.
Mức hưởng & Thời gian: Mức trợ cấp được tính toán dựa trên chính khoản tiền và thời gian đóng của người tham gia (tối thiểu bằng mức trợ cấp hưu trí xã hội).
Quyền lợi BHYT đi kèm: Trong thời gian nhận khoản trợ cấp hằng tháng này, người lao động được ngân sách nhà nước đóng thẻ BHYT.
Chế độ tử tuất đảm bảo cho thân nhân
BHXH tự nguyện mang lại sự hỗ trợ tài chính thiết thực cho gia đình người tham gia trong trường hợp không may phát sinh rủi ro:
Trợ cấp mai táng:
Điều kiện: Người tham gia có thời gian đóng BHXH từ đủ 60 tháng trở lên hoặc đang trong thời gian hưởng lương hưu/trợ cấp hằng tháng.
Mức hưởng: Người lo mai táng được nhận trợ cấp bằng 10 lần mức lương cơ sở tại thời điểm người tham gia qua đời (tương đương 23.400.000 đồng tính theo mức lương cơ sở hiện hành).
Trợ cấp tử tuất một lần:
Thân nhân của người tham gia BHXH tự nguyện hoặc người đang bảo lưu thời gian đóng khi qua đời sẽ được nhận khoản trợ cấp tử tuất một lần.
Mức hưởng được tính dựa trên số năm đã đóng BHXH (bình quân 1,5 tháng thu nhập đóng BHXH cho các năm trước 2014 và 02 tháng thu nhập đóng BHXH cho các năm từ 2014 trở đi). Trường hợp người đang hưởng lương hưu qua đời, mức trợ cấp tử tuất một lần sẽ tính giảm dần theo số tháng đã nhận hưu trí.
Lời kết
BHXH tự nguyện không đơn thuần là khoản tích lũy cho tương lai mà là một hệ thống bảo vệ an sinh đa tầng. Việc chủ động tham gia sớm chính là bước đi vững chắc giúp bạn chủ động tài chính, giảm bớt gánh nặng cho gia đình và an tâm tận hưởng trọn vẹn mọi giai đoạn trong cuộc sống.