
10 Trạng Thái Mã Số Thuế Người Nộp Thuế Cần Lưu Ý Theo Thông Tư 90/2026/TT-BTC: Hướng Dẫn Nghiệp Vụ & Phòng Ngừa Rủi Ro
Trong hoạt động sản xuất kinh doanh, tính pháp lý của mã số thuế (MST) là yếu tố quyết định tính hợp lệ của mọi giao dịch thương mại, hóa đơn đầu vào – đầu ra và báo cáo tài chính. Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư số 90/2026/TT-BTC hướng dẫn về đăng ký thuế. Nhằm giúp người nộp thuế dễ dàng theo dõi tình trạng pháp lý mã số thuế của mình, kịp thời thực hiện các nghĩa vụ và phòng tránh rủi ro, cơ quan thuế tổng hợp chi tiết nội dung 10 trạng thái mã số thuế theo quy định tại Danh mục Phụ lục 1 ban hành kèm theo Thông tư số 90/2026/TT-BTC.
Việc đối tác rơi vào các trạng thái như tạm ngừng kinh doanh, không hoạt động tại địa chỉ đăng ký hay chưa hoàn thành thủ tục đóng mã số thuế có thể khiến doanh nghiệp bị cơ quan thuế từ chối khấu trừ thuế GTGT, loại trừ chi phí hợp lý khi tính thuế TNDN và đình trệ dòng tiền. Do đó, kiểm soát tình trạng mã số thuế theo thời gian thực là yêu cầu sống còn đối với mọi bộ phận kế toán - tài chính.
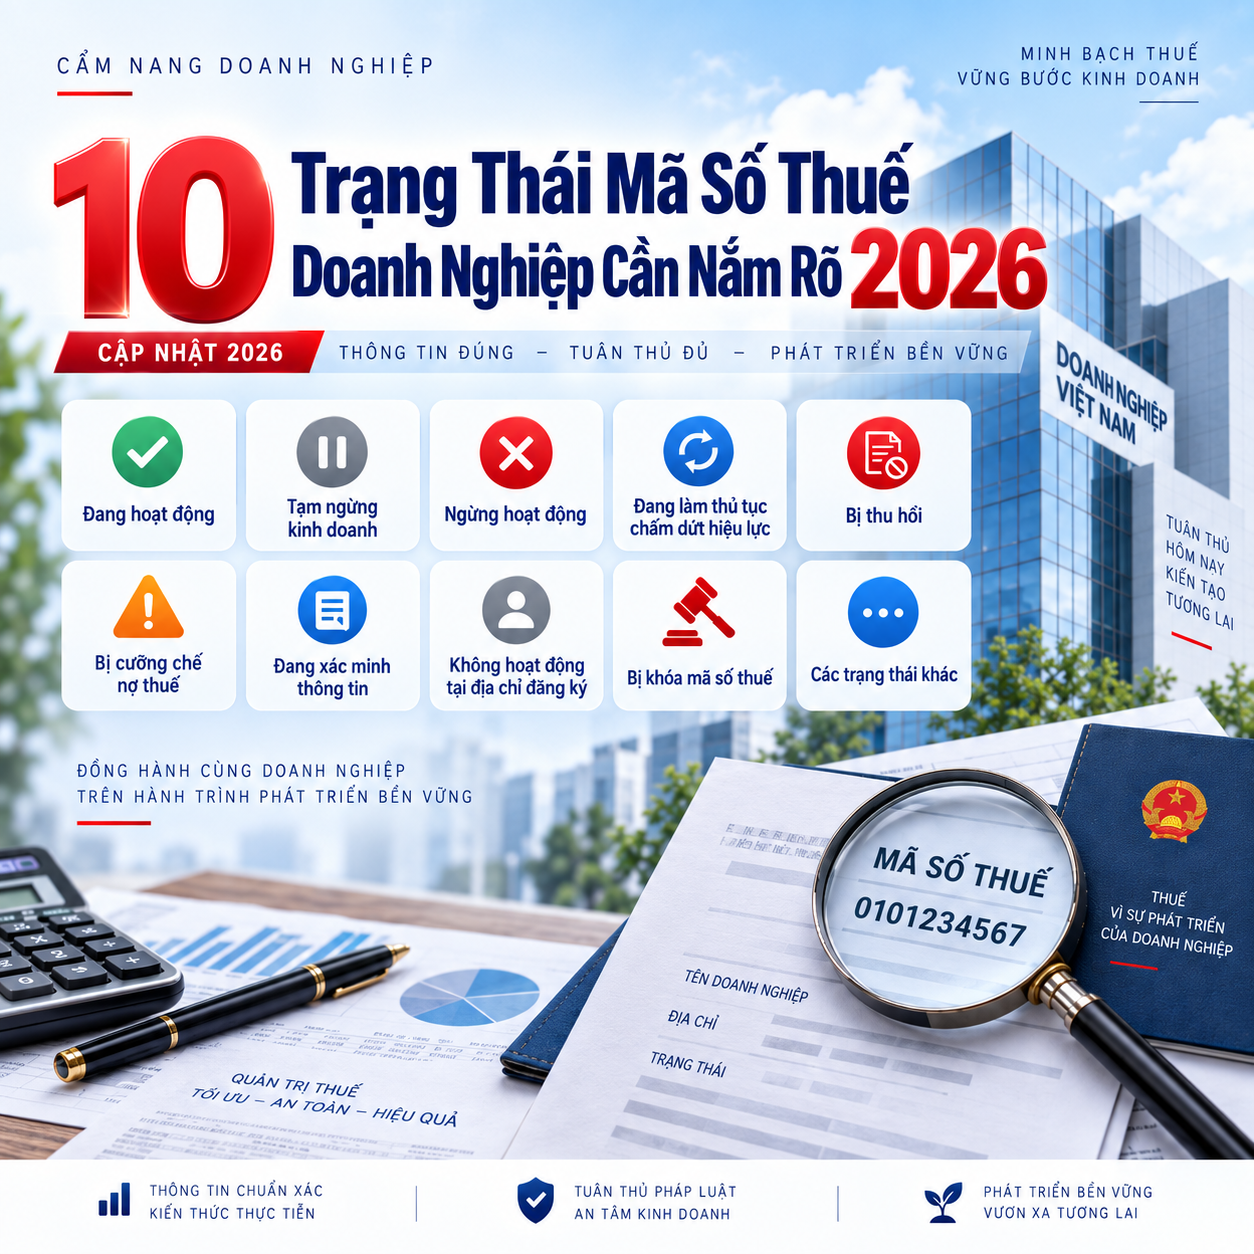
Ảnh minh hoạ bởi AI
Căn cứ pháp lý Thông tư số 90/2026/TT-BTC về đăng ký thuế
Nhằm chuẩn hóa công tác quản lý mã số thuế trong bối cảnh dữ liệu định danh số được đồng bộ hóa trên quy mô toàn quốc, ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư số 90/2026/TT-BTC quy định và hướng dẫn chi tiết về quy trình đăng ký thuế, chuyển đổi cơ quan quản lý và cập nhật thông tin định danh cá nhân.
Khuyến nghị từ Cơ quan Thuế:
"Hiểu rõ các trạng thái mã số thuế mới theo Thông tư số 90/2026/TT-BTC giúp người nộp thuế chủ động nắm bắt tình trạng pháp lý của mình để kịp thời phòng tránh các rủi ro phát sinh. Cơ quan thuế khuyến nghị người nộp thuế thường xuyên tra cứu và theo dõi sát sao thông tin đăng ký thuế để bảo đảm tính an toàn, thông suốt cho mọi giao dịch và hoạt động của mình."
Việc phân loại minh bạch 10 trạng thái giúp hệ thống thuế điện tử tự động nhận diện các hành vi kê khai, đồng thời phát cảnh báo sớm đối với các trường hợp vi phạm địa chỉ trụ sở hoặc chậm trễ cập nhật mã định danh.
Chi tiết 10 trạng thái mã số thuế & Lưu ý thực hiện của người nộp thuế
Theo Danh mục Phụ lục 1 ban hành kèm theo Thông tư số 90/2026/TT-BTC, người nộp thuế cần lưu ý định nghĩa và hành động ứng phó cụ thể cho từng trạng thái:
| Mã TT | Tên trạng thái mã số thuế | Nội dung chi tiết & Lưu ý thực hiện của người nộp thuế |
| 00 | Người nộp thuế đã được cấp mã số thuế, đang hoạt động | Khi mã số thuế hoạt động bình thường và thực hiện được đầy đủ các giao dịch thuế, người nộp thuế cần lưu ý thực hiện kê khai, nộp thuế đúng hạn, đồng thời cập nhật thông tin kịp thời khi có thay đổi. |
| 01 | Người nộp thuế ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế | Khi đã hoàn tất giải thể và mã số thuế không còn hiệu lực, người nộp thuế không được phát sinh hoạt động kinh doanh mới bằng mã số thuế này. Trường hợp hoạt động trở lại phải thực hiện thủ tục thành lập mới theo quy định. |
| 02 | Người nộp thuế đã chuyển cơ quan thuế quản lý (chờ cơ quan thuế nơi đến nhận) | Khi đã thay đổi địa bàn cơ quan thuế quản lý, người nộp thuế cần thực hiện nghĩa vụ thuế tại cơ quan mới và cập nhật thông tin đăng ký kinh doanh. |
| 03 | Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế | Đối với trường hợp đã ngừng hoạt động thực tế nhưng chưa hoàn thành thủ tục đóng mã số thuế, người nộp thuế cần liên hệ cơ quan thuế để hoàn thành thủ tục đóng mã số thuế, đồng thời thực hiện đầy đủ nghĩa vụ thuế còn tồn đọng (nếu có). |
| 04 | Người nộp thuế đang hoạt động (áp dụng cho hộ kinh doanh, cá nhân kinh doanh chưa đủ thông tin đăng ký thuế) | Trạng thái này áp dụng khi đang hoạt động nhưng thông tin đăng ký thuế chưa hoàn thiện. Người nộp thuế cần bổ sung hồ sơ theo yêu cầu của cơ quan thuế, hoàn thiện thông tin đăng ký thuế để được cấp mã số thuế đầy đủ thông tin. |
| 05 | Người nộp thuế tạm ngừng hoạt động, kinh doanh | Khi đã được chấp thuận tạm ngừng kinh doanh trong thời gian đăng ký, người nộp thuế cần theo dõi thời hạn để thông báo hoạt động trở lại hoặc thực hiện gia hạn tạm ngừng đúng quy định. |
| 06 | Người nộp thuế không hoạt động tại địa chỉ đã đăng ký | Khi cơ quan thuế xác định người nộp thuế không hoạt động tại địa chỉ đã đăng ký, người nộp thuế cần liên hệ ngay cơ quan thuế quản lý để thực hiện thủ tục thay đổi địa chỉ hoặc giải trình tình trạng hoạt động. |
| 07 | Người nộp thuế chờ làm thủ tục phá sản | Khi Tòa án ban hành quyết định mở thủ tục phá sản đối với doanh nghiệp gửi cơ quan thuế, người nộp thuế cần thực hiện các thủ tục phá sản theo đúng quy định của pháp luật. |
| 09 | Người nộp thuế chờ xác minh tình trạng hoạt động tại địa chỉ đã đăng ký | Khi cơ quan thuế đang trong quá trình kiểm tra, xác minh thực tế, người nộp thuế cần phối hợp cung cấp hồ sơ, tài liệu, đồng thời đảm bảo luôn hoạt động đúng địa chỉ đã đăng ký. |
| 10 | Mã số thuế chờ cập nhật thông tin số định danh cá nhân | Khi mã số thuế chưa được đồng bộ với số định danh cá nhân, người nộp thuế cần kiểm tra thông tin trên ứng dụng VNeID hoặc của cơ quan thuế để cập nhật CCCD/số định danh cá nhân theo quy định. |
Những rủi ro nghiêm trọng khi giao dịch với đối tác có mã số thuế bất thường
Việc thiếu giám sát định kỳ tình trạng MST của đối tác có thể dẫn đến các hệ lụy tài chính nặng nề:
Hóa đơn đầu vào bị coi là bất hợp pháp:
Nếu đối tác xuất hóa đơn trong thời gian đang bị khóa mã số thuế hoặc tạm ngừng kinh doanh, hóa đơn đó sẽ không đủ điều kiện khấu trừ thuế GTGT đầu vào và bị loại khỏi chi phí hợp lý khi quyết toán thuế TNDN.
Nguy cơ bị xử phạt vi phạm hành chính và truy thu thuế:
Doanh nghiệp mua hàng có thể bị xử phạt về hành vi sử dụng hóa đơn không hợp pháp, phải nộp bổ sung tiền thuế kèm tiền chậm nộp theo quy định của Luật Quản lý thuế.
Tự động hóa quản trị thuế và phòng ngừa rủi ro cùng hệ sinh thái TS24
Để kiểm soát nghĩa vụ thuế và loại bỏ sai sót thủ công, TS24 mang lại chuỗi công cụ quản trị B2B SaaS toàn diện:
🔹 Kê khai Thuế điện tử chuẩn T-VAN & Sổ thuế TaxData (TaxOnline)
Dịch vụ T-VAN TaxOnline (Tổng cục Thuế công nhận từ năm 2011) kết nối trực tiếp hệ thống Thuế điện tử, hỗ trợ quản lý sổ kế toán thuế TaxData, tự động đối soát nghĩa vụ kê khai, theo dõi lịch sử nộp thuế trên 10 năm và tạo chứng từ khấu trừ thuế TNCN điện tử chuẩn xác. Nền tảng cho phép một tài khoản TS24 quản lý đa hồ sơ doanh nghiệp, phân quyền chi tiết giữa phòng nhân sự và kế toán.
🔹 Hóa đơn điện tử an toàn & Kế toán liên thông (iXHD & ezBooks)
Giải pháp iXHD đáp ứng đầy đủ Nghị định 123/2020/NĐ-CP, hỗ trợ cả hóa đơn có mã và không mã. Dữ liệu từ iXHD được đồng bộ tức thời vào phần mềm kế toán ezBooks, giúp tự động ghi nhận doanh thu, quản lý công nợ và ngăn chặn rủi ro xuất hóa đơn khi đối tác hoặc chính doanh nghiệp rơi vào trạng thái ngừng hoạt động.
🔹 Phê duyệt ký số di động & Hợp đồng điện tử (SafetySigning & ContractSigning)
Lãnh đạo doanh nghiệp dễ dàng kiểm tra tình trạng tờ khai thuế và thực hiện ký duyệt hồ sơ ngay trên ứng dụng di động SafetySigning. Nền tảng tích hợp xác thực 2FA OTP, mã hóa AES-256/SHA-256 và tuân thủ chặt chẽ Nghị định 130/2018/NĐ-CP, đảm bảo mọi giao dịch ký số từ xa luôn hợp pháp và an toàn tuyệt đối.
🔹 Quản trị hồ sơ số phân tán chuẩn bảo mật (DigiDokument)
Hệ thống "xương sống" DigiDokument lưu trữ tập trung toàn bộ tờ khai thuế, chứng từ nộp ngân sách và hợp đồng theo mô hình dữ liệu phân tán cục bộ (TS24 không lưu giữ dữ liệu của khách hàng). Doanh nghiệp toàn quyền kiểm soát hồ sơ, sẵn sàng trích xuất giải trình nhanh chóng khi có đoàn thanh kiểm tra thuế.
10 Trạng Thái Mã Số Thuế Người Nộp Thuế Cần Lưu Ý Theo Thông Tư 90/2026/TT-BTC: Hướng Dẫn Nghiệp Vụ & Phòng Ngừa Rủi Ro
Trong hoạt động sản xuất kinh doanh, tính pháp lý của mã số thuế (MST) là yếu tố quyết định tính hợp lệ của mọi giao dịch thương mại, hóa đơn đầu vào – đầu ra và báo cáo tài chính. Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư số 90/2026/TT-BTC hướng dẫn về đăng ký thuế. Nhằm giúp người nộp thuế dễ dàng theo dõi tình trạng pháp lý mã số thuế của mình, kịp thời thực hiện các nghĩa vụ và phòng tránh rủi ro, cơ quan thuế tổng hợp chi tiết nội dung 10 trạng thái mã số thuế theo quy định tại Danh mục Phụ lục 1 ban hành kèm theo Thông tư số 90/2026/TT-BTC.
Việc đối tác rơi vào các trạng thái như tạm ngừng kinh doanh, không hoạt động tại địa chỉ đăng ký hay chưa hoàn thành thủ tục đóng mã số thuế có thể khiến doanh nghiệp bị cơ quan thuế từ chối khấu trừ thuế GTGT, loại trừ chi phí hợp lý khi tính thuế TNDN và đình trệ dòng tiền. Do đó, kiểm soát tình trạng mã số thuế theo thời gian thực là yêu cầu sống còn đối với mọi bộ phận kế toán - tài chính.
Ảnh minh hoạ bởi AI
Căn cứ pháp lý Thông tư số 90/2026/TT-BTC về đăng ký thuế
Nhằm chuẩn hóa công tác quản lý mã số thuế trong bối cảnh dữ liệu định danh số được đồng bộ hóa trên quy mô toàn quốc, ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư số 90/2026/TT-BTC quy định và hướng dẫn chi tiết về quy trình đăng ký thuế, chuyển đổi cơ quan quản lý và cập nhật thông tin định danh cá nhân.
Khuyến nghị từ Cơ quan Thuế:
"Hiểu rõ các trạng thái mã số thuế mới theo Thông tư số 90/2026/TT-BTC giúp người nộp thuế chủ động nắm bắt tình trạng pháp lý của mình để kịp thời phòng tránh các rủi ro phát sinh. Cơ quan thuế khuyến nghị người nộp thuế thường xuyên tra cứu và theo dõi sát sao thông tin đăng ký thuế để bảo đảm tính an toàn, thông suốt cho mọi giao dịch và hoạt động của mình."
Việc phân loại minh bạch 10 trạng thái giúp hệ thống thuế điện tử tự động nhận diện các hành vi kê khai, đồng thời phát cảnh báo sớm đối với các trường hợp vi phạm địa chỉ trụ sở hoặc chậm trễ cập nhật mã định danh.
Chi tiết 10 trạng thái mã số thuế & Lưu ý thực hiện của người nộp thuế
Theo Danh mục Phụ lục 1 ban hành kèm theo Thông tư số 90/2026/TT-BTC, người nộp thuế cần lưu ý định nghĩa và hành động ứng phó cụ thể cho từng trạng thái:
| Mã TT | Tên trạng thái mã số thuế | Nội dung chi tiết & Lưu ý thực hiện của người nộp thuế |
| 00 | Người nộp thuế đã được cấp mã số thuế, đang hoạt động | Khi mã số thuế hoạt động bình thường và thực hiện được đầy đủ các giao dịch thuế, người nộp thuế cần lưu ý thực hiện kê khai, nộp thuế đúng hạn, đồng thời cập nhật thông tin kịp thời khi có thay đổi. |
| 01 | Người nộp thuế ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế | Khi đã hoàn tất giải thể và mã số thuế không còn hiệu lực, người nộp thuế không được phát sinh hoạt động kinh doanh mới bằng mã số thuế này. Trường hợp hoạt động trở lại phải thực hiện thủ tục thành lập mới theo quy định. |
| 02 | Người nộp thuế đã chuyển cơ quan thuế quản lý (chờ cơ quan thuế nơi đến nhận) | Khi đã thay đổi địa bàn cơ quan thuế quản lý, người nộp thuế cần thực hiện nghĩa vụ thuế tại cơ quan mới và cập nhật thông tin đăng ký kinh doanh. |
| 03 | Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế | Đối với trường hợp đã ngừng hoạt động thực tế nhưng chưa hoàn thành thủ tục đóng mã số thuế, người nộp thuế cần liên hệ cơ quan thuế để hoàn thành thủ tục đóng mã số thuế, đồng thời thực hiện đầy đủ nghĩa vụ thuế còn tồn đọng (nếu có). |
| 04 | Người nộp thuế đang hoạt động (áp dụng cho hộ kinh doanh, cá nhân kinh doanh chưa đủ thông tin đăng ký thuế) | Trạng thái này áp dụng khi đang hoạt động nhưng thông tin đăng ký thuế chưa hoàn thiện. Người nộp thuế cần bổ sung hồ sơ theo yêu cầu của cơ quan thuế, hoàn thiện thông tin đăng ký thuế để được cấp mã số thuế đầy đủ thông tin. |
| 05 | Người nộp thuế tạm ngừng hoạt động, kinh doanh | Khi đã được chấp thuận tạm ngừng kinh doanh trong thời gian đăng ký, người nộp thuế cần theo dõi thời hạn để thông báo hoạt động trở lại hoặc thực hiện gia hạn tạm ngừng đúng quy định. |
| 06 | Người nộp thuế không hoạt động tại địa chỉ đã đăng ký | Khi cơ quan thuế xác định người nộp thuế không hoạt động tại địa chỉ đã đăng ký, người nộp thuế cần liên hệ ngay cơ quan thuế quản lý để thực hiện thủ tục thay đổi địa chỉ hoặc giải trình tình trạng hoạt động. |
| 07 | Người nộp thuế chờ làm thủ tục phá sản | Khi Tòa án ban hành quyết định mở thủ tục phá sản đối với doanh nghiệp gửi cơ quan thuế, người nộp thuế cần thực hiện các thủ tục phá sản theo đúng quy định của pháp luật. |
| 09 | Người nộp thuế chờ xác minh tình trạng hoạt động tại địa chỉ đã đăng ký | Khi cơ quan thuế đang trong quá trình kiểm tra, xác minh thực tế, người nộp thuế cần phối hợp cung cấp hồ sơ, tài liệu, đồng thời đảm bảo luôn hoạt động đúng địa chỉ đã đăng ký. |
| 10 | Mã số thuế chờ cập nhật thông tin số định danh cá nhân | Khi mã số thuế chưa được đồng bộ với số định danh cá nhân, người nộp thuế cần kiểm tra thông tin trên ứng dụng VNeID hoặc của cơ quan thuế để cập nhật CCCD/số định danh cá nhân theo quy định. |
Những rủi ro nghiêm trọng khi giao dịch với đối tác có mã số thuế bất thường
Việc thiếu giám sát định kỳ tình trạng MST của đối tác có thể dẫn đến các hệ lụy tài chính nặng nề:
Hóa đơn đầu vào bị coi là bất hợp pháp:
Nếu đối tác xuất hóa đơn trong thời gian đang bị khóa mã số thuế hoặc tạm ngừng kinh doanh, hóa đơn đó sẽ không đủ điều kiện khấu trừ thuế GTGT đầu vào và bị loại khỏi chi phí hợp lý khi quyết toán thuế TNDN.
Nguy cơ bị xử phạt vi phạm hành chính và truy thu thuế:
Doanh nghiệp mua hàng có thể bị xử phạt về hành vi sử dụng hóa đơn không hợp pháp, phải nộp bổ sung tiền thuế kèm tiền chậm nộp theo quy định của Luật Quản lý thuế.
Tự động hóa quản trị thuế và phòng ngừa rủi ro cùng hệ sinh thái TS24
Để kiểm soát nghĩa vụ thuế và loại bỏ sai sót thủ công, TS24 mang lại chuỗi công cụ quản trị B2B SaaS toàn diện:
🔹 Kê khai Thuế điện tử chuẩn T-VAN & Sổ thuế TaxData (TaxOnline)
Dịch vụ T-VAN TaxOnline (Tổng cục Thuế công nhận từ năm 2011) kết nối trực tiếp hệ thống Thuế điện tử, hỗ trợ quản lý sổ kế toán thuế TaxData, tự động đối soát nghĩa vụ kê khai, theo dõi lịch sử nộp thuế trên 10 năm và tạo chứng từ khấu trừ thuế TNCN điện tử chuẩn xác. Nền tảng cho phép một tài khoản TS24 quản lý đa hồ sơ doanh nghiệp, phân quyền chi tiết giữa phòng nhân sự và kế toán.
🔹 Hóa đơn điện tử an toàn & Kế toán liên thông (iXHD & ezBooks)
Giải pháp iXHD đáp ứng đầy đủ Nghị định 123/2020/NĐ-CP, hỗ trợ cả hóa đơn có mã và không mã. Dữ liệu từ iXHD được đồng bộ tức thời vào phần mềm kế toán ezBooks, giúp tự động ghi nhận doanh thu, quản lý công nợ và ngăn chặn rủi ro xuất hóa đơn khi đối tác hoặc chính doanh nghiệp rơi vào trạng thái ngừng hoạt động.
🔹 Phê duyệt ký số di động & Hợp đồng điện tử (SafetySigning & ContractSigning)
Lãnh đạo doanh nghiệp dễ dàng kiểm tra tình trạng tờ khai thuế và thực hiện ký duyệt hồ sơ ngay trên ứng dụng di động SafetySigning. Nền tảng tích hợp xác thực 2FA OTP, mã hóa AES-256/SHA-256 và tuân thủ chặt chẽ Nghị định 130/2018/NĐ-CP, đảm bảo mọi giao dịch ký số từ xa luôn hợp pháp và an toàn tuyệt đối.
🔹 Quản trị hồ sơ số phân tán chuẩn bảo mật (DigiDokument)
Hệ thống "xương sống" DigiDokument lưu trữ tập trung toàn bộ tờ khai thuế, chứng từ nộp ngân sách và hợp đồng theo mô hình dữ liệu phân tán cục bộ (TS24 không lưu giữ dữ liệu của khách hàng). Doanh nghiệp toàn quyền kiểm soát hồ sơ, sẵn sàng trích xuất giải trình nhanh chóng khi có đoàn thanh kiểm tra thuế.